讽刺的是,在一年多前,它还在大手笔买自家的股票。在截至2022年2月26日的财年里,公司用于股票回购的现金支出约5.89亿美元,经营活动产生的净现金却只有约1,785万美元。同一年,它还需要投入约3.54亿美元资本开支。换句话说,当年的经营现金连资本开支都覆盖不了,但回购照样继续
它在改造门店、升级数字渠道和供应链,也在推动自有品牌。问题是,这些转型尚未证明足以扭转生意,公司就同时把大笔资金交回了股票市场。到了2022年夏天,部分供应商开始要求更严格的付款条件,包括提前付款。供应商不愿再像过去一样给账期了,这就导致后面的事情。
当然,我们不能简单地把Bed Bath & Beyond的破产申请归咎于回购。因为从当时的商品策略、竞争、供应链与经营执行都出了问题。但回购与这些问题发生在同一张资产负债表上:钱用在这里,就不能同时用在那里。它买回了自己的股票,却没有因此买回顾客,也没有让供应商更愿意赊账。
一、生意的本质,竞争优势的建立回到crypto,每当一个加密协议宣布,把八成、九成,甚至全部收入拿去回购自家代币,然后销毁,我都会想到这家公司。市场看到的是代币数量减少,有买入理由,但我更想知道的是:回购以后,协议还剩多少能力把生意做下去?
企业要长期赚到超过同行的利润,必须让自己越来越难被替代,取得越来越多的竞争优势(参考Michael Porter的《竞争优势》)。用户愿意留下,是因为深度更好、交易更便宜、产品更合用,或者迁移成本更高。从企业利益看,接近垄断的位置最舒服,退一步是寡头,至少也要在某个市场拥有别人难以复制的优势。当然,垄断不是成功的必要条件,但没有差异的生意,很难把超额利润留住。
但是,要建立这种优势、甚至是加深这种优势壁垒是需要钱的,需要大量的金钱。交易协议要养深度、拓展分发渠道,承担研发与安全成本;想从交易工具变成基础设施,还要投入生态,让其他开发者愿意围绕它做生意。花钱不保证成功,转型失败的Bed Bath & Beyond就是提醒。但当有效的投入机会存在时,回购同样有成本:它可能挤掉下一代产品、一个重要渠道,或者下一轮低谷里的生存时间。
回购的好处在二级市场来说是显而易见、立竿见影的。今天花了多少钱、买了多少币、烧掉多少供应,链上一查就有,社区当天就能做海报。产品改进和渠道建设要等得更久,也可能失败。于是,团队容易被市场训练成一种习惯:把资源优先放在最容易获得掌声的地方。至于两年后的竞争力,who cares?
二、回购的前置条件有人会说,苹果也在大规模回购,为什么去中心协议、发射台、PerpDex不可以?苹果2024财年用于回购的现金约949.5亿美元,但它同年确认了313.7亿美元研发费用,还有94.5亿美元资本开支。经营现金流扣除上述资本开支后,它们的自由现金流约1,088.1亿美元,回购约占87.3%。这个比例不低,但它和“收到手续费就先拿走九成”就不是一回事了。
苹果当年末持有约1,566.5亿美元现金、现金等价物及有价证券。这个数字没有扣债务,也不全是现金,不能当成可以随意花掉的净资产;但它提醒我们,回购比例之外还有一整张资产负债表。只引用949.5亿美元回购,却略过研发、资本开支和财务资源,学到的只是成熟公司的动作,没有学到它做这个动作的前置条件。
苹果卖出去的产品和服务,在承担这些投入之后,有了利润和自由现金流才产生可以讨论怎样分配这些现金。一个年轻协议靠一轮行情突然赚到大笔手续费,还没证明用户会不会留下,便借用成熟公司的资本回报逻辑,跳过的是企业最难的一段路:把阶段性的收入,变成持续的盈利能力。
暴发式的现金流,不等于成熟企业的盈利能力。Bed Bath & Beyond甚至提醒我们,经营多年也不保证企业永远处于成熟、稳定的状态。竞争优势会消耗,客户会离开,需要重新投资的时候,管理层必须愿意把钱留下来。
三、带回购机制协议的比较把具体协议做对比,这个问题会清楚得多。
PONS的V1文档写明,80%的协议手续费用于买回PONS并销毁,剩下20%支付基础设施和团队扩张,但问题是剩下的两成够不够支持经营,够不够抵御风险?
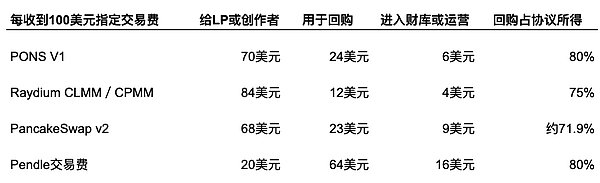
Pump.fun目前的官方目标则是50%,自2026年4月28日起安排一年的程序化回购销毁
Raydium的CLMM和CPMM池把总交易费的84%分给流动性提供者,12%买回RAY,4%进入财库。表面上只拿12%回购,但扣掉LP分成,协议所得只有16%,其中四分之三又换成了自家币。PancakeSwap v2也类似:以协议所得为分母,回购销毁占比约71.9%。
需要注意的是,表内的数字是按官方分费比例计算,只代表费用流。Raydium买回币由协议持有,Pendle买回币用于质押奖励。更重要的是,表里的6美元、4美元和9美元,还没变成利润:它们接下来可能要支付研发、运营与安全费用。
这也是我不愿意只看回购比例排行榜的原因。协议手续费、基金会资产和开发公司的资金,可能分属不同主体。一个回购钱包不断买币,不代表整个生态没钱做研发;但团队手里有大量自家代币,也不代表它拥有同等金额、可以随时支付账单的现金。把这些账户的资金拼在一起看,才知道回购到底用的是利润、余粮,还是未来可能需要的钱。


 发表于 2026-10-7 23:21:35